
Como Usar Sem Virar Uma Armadilha
O Cartão De Crédito é uma ferramenta útil porque permite comprar hoje e pagar depois, organizar despesas e até parcelar uma compra sem juros quando essa condição é oferecida pelo estabelecimento. O problema começa quando ele deixa de funcionar como meio de pagamento e passa a funcionar como uma extensão da renda. Você recebe, gasta, paga uma parte da fatura e continua usando o limite. Aos poucos, o que parecia apenas uma forma prática de comprar começa a criar uma dívida que consome uma parte cada vez maior do orçamento.
Esse risco fica ainda mais importante em um cenário de juros elevados. O Banco Central mostra que o crédito rotativo possui taxas muito superiores às de modalidades mais baratas de financiamento, e essas taxas variam bastante entre as instituições. Ao mesmo tempo, o ambiente de juros da economia influencia o custo geral do crédito e ajuda a explicar por que financiar uma dívida pode pesar tanto no bolso.
Como funciona o Cartão De Crédito e por que os juros ficaram tão pesados
Pense em uma compra de R$ 100. Você usa o Cartão De Crédito, a compra aparece na fatura e, quando chega o vencimento, você paga os R$ 100 integralmente. Nesse cenário, o cartão cumpriu sua função normal: facilitou o pagamento e permitiu organizar aquela despesa para a data da fatura.
Agora imagine que a fatura tenha R$ 100 que você não consegue pagar. É aí que a história muda.
Quando o cliente não paga integralmente a fatura, o saldo pode entrar no crédito rotativo ou ser financiado por outra modalidade oferecida pela instituição. O Banco Central explica que, ao pagar apenas parte da fatura e não quitar o restante, o saldo entra no rotativo e passa a sofrer os juros e encargos previstos no contrato.
Isso significa que aquela compra de R$ 100 deixou de ser apenas uma compra. Ela virou uma operação de crédito. E crédito tem preço.
Esse é o ponto que muita gente perde de vista. Quando você parcela uma compra com juros ou deixa uma parte da fatura para depois, não está simplesmente “adiando o pagamento”. Está tomando dinheiro emprestado e pagando pela utilização desse dinheiro.
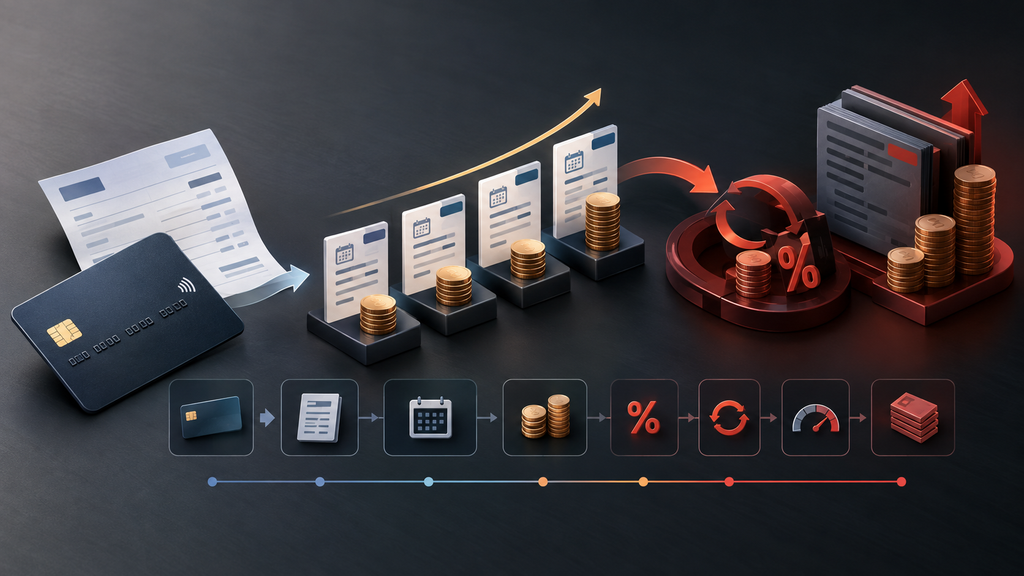
Por isso, o pagamento mínimo pode ser perigoso quando a pessoa começa a tratá-lo como uma solução permanente. Pagar o mínimo mantém a conta em funcionamento, mas não elimina a dívida. E, conforme os encargos se acumulam, o problema deixa de ser o valor da compra original e passa a ser o custo do crédito.
O próprio Banco Central determina que as opções de financiamento do saldo da fatura apresentem informações sobre taxa efetiva mensal e anual, além do Custo Efetivo Total (CET), para que o cliente consiga comparar quanto realmente pagará.
E existe uma mudança importante que muita gente ainda desconhece. Para dívidas de cartão originadas a partir de 3 de janeiro de 2024, os juros e encargos financeiros do rotativo e do parcelamento do saldo devedor não podem superar o valor original da dívida. Uma dívida de R$ 500, por exemplo, pode ter até R$ 500 de juros e encargos, chegando a R$ 1.000 no total nessas condições. (bcb.gov.br)
Isso não significa que a dívida ficou barata. Significa apenas que existe um limite legal para a acumulação desses encargos. E por que os juros podem ser tão altos?
Porque o cartão envolve risco de crédito, custos operacionais e diferentes participantes do sistema financeiro. Para o emissor, a operação também pode gerar receitas de tarifas e de intercâmbio, além dos juros cobrados em operações de crédito. Um estudo técnico publicado pelo próprio Banco Central observa que, no Brasil, receitas de juros podem representar uma parcela importante da receita total de alguns emissores de cartões.
Isso ajuda a entender uma parte da dinâmica dos bancos sem cair na ideia simplista de que “o banco quer que todo mundo fique endividado”. Não é necessário assumir uma intenção desse tipo para entender o mecanismo.
Se uma instituição concede crédito e o cliente paga juros sobre o saldo financiado, esses juros são receita da operação. Ao mesmo tempo, o consumidor assume um custo que pode se tornar muito pesado. O interesse econômico de quem oferece crédito e o interesse de quem contrata esse crédito não são necessariamente iguais.
E é justamente aí que o Cartão De Crédito precisa deixar de ser visto como “dinheiro disponível”.
Seu limite não é sua renda.
Se o salário é R$ 2.000 e o banco oferece R$ 5.000 de limite, você não passou a ter R$ 5.000 para gastar. Continua tendo R$ 2.000 de renda. O limite representa quanto de crédito a instituição está disposta a oferecer dentro das regras dela.
Essa diferença parece óbvia quando colocada no papel, mas pode desaparecer na prática quando compras parceladas ocupam meses futuros.
Como usar o Cartão De Crédito sem cair na dívida
A forma mais segura de usar o Cartão De Crédito é tratá-lo como meio de pagamento, não como complemento do salário.
Isso significa acompanhar a fatura antes do vencimento, conhecer quanto dinheiro realmente está disponível e evitar criar parcelas que comprometam meses futuros sem necessidade. Uma compra de R$ 500 dividida em dez parcelas pode parecer pequena quando você olha apenas para os R$ 50 do mês, mas o compromisso real continua sendo R$ 500, e ele ocupará espaço no orçamento por quase um ano.
Também é importante entender a diferença entre parcelamento sem juros e parcelamento com juros. No primeiro caso, o preço da compra é dividido. No segundo, existe uma operação de crédito com custo adicional. A fatura deve apresentar as informações referentes às operações de crédito e seus encargos, e o consumidor tem direito a essas informações para entender o que está pagando.
Uma regra simples ajuda bastante: antes de passar o cartão, pense no dinheiro que você teria disponível mesmo se aquela compra aparecesse inteira na fatura. Se uma compra de R$ 500 só cabe no orçamento porque será dividida em várias parcelas, talvez o problema não seja a forma de pagamento, mas o tamanho da despesa.
Outra regra importante é evitar transformar uma dificuldade pontual em dívida permanente. Se você não consegue pagar uma fatura integralmente, vale comparar as opções oferecidas pelo banco em vez de simplesmente deixar o saldo crescer. O Banco Central informa que o saldo devedor do cartão pode ser transferido para outra instituição em determinadas condições, permitindo buscar alternativas de financiamento com custo menor.
E é justamente aqui que entra o cenário econômico.
Quando os juros da economia permanecem altos, o crédito tende a ficar mais caro, e isso afeta desde financiamentos até empréstimos e o próprio orçamento das famílias. O Banco Central tem destacado a persistência de condições financeiras restritivas e acompanha separadamente a evolução das taxas de crédito para pessoas físicas. (bcb.gov.br)
Por isso, a lógica do Cartão De Crédito deveria ser simples: gaste hoje apenas aquilo que seu orçamento consegue pagar amanhã.
Você pode usar o cartão para concentrar pagamentos, aproveitar uma data melhor para a fatura, parcelar uma compra sem juros ou ganhar benefícios oferecidos pela instituição. Nada disso é necessariamente ruim. O problema aparece quando o cartão começa a financiar um estilo de vida que a renda não consegue sustentar.
E existe uma diferença importante entre usar crédito e depender de crédito. Usar crédito significa ter uma ferramenta. Depender de crédito significa precisar da próxima fatura ou do próximo limite para pagar o que já foi comprado.
Quando isso acontece, o consumidor entra em uma espécie de círculo difícil: parcela uma compra, reduz o dinheiro disponível do mês seguinte, utiliza novamente o cartão para outras despesas e passa a carregar compromissos para frente.
É nesse momento que uma ferramenta útil pode virar uma armadilha.
Também vale lembrar que o problema não acontece apenas por decisões individuais. Renda, custo de vida, inflação, juros e acesso ao crédito fazem parte da equação. É justamente por isso que entender o cenário econômico ajuda a interpretar melhor o próprio orçamento.
Leia também:
Economia Do Brasil: Inflação, Juros E Dólar
No fim, a melhor forma de usar o Cartão De Crédito não é simplesmente “passar menos”.
É entender o que você está comprando, quanto realmente pode pagar e quanto aquela decisão vai comprometer seu orçamento nos próximos meses.
O cartão não cria dinheiro.
Ele cria crédito. E quando esse crédito precisa ser financiado, o dinheiro que você gastará depois pode custar muito mais do que aquilo que comprou hoje.
Cartão de crédito é uma ferramenta excelente enquanto você controla a dívida. Quando a dívida começa a controlar seu orçamento, a ferramenta deixa de trabalhar para você.
Vida Otimizada
Orgulhosamente desenvolvido por: eugabriel2088@gmail.com