
Como Organizar A Vida Financeira Do Zero
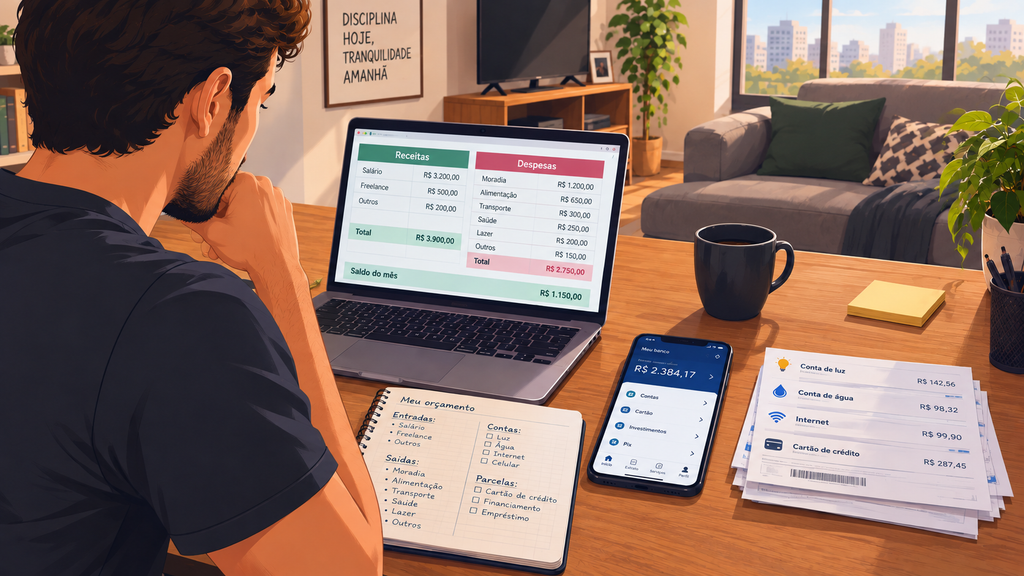
Organizar a Vida Financeira não começa investindo. Começa entendendo quanto dinheiro entra, quanto sai, quais dívidas existem e para onde o dinheiro está indo. Parece básico, mas muita gente nunca colocou essas informações juntas. O Banco Central define o orçamento pessoal justamente como um planejamento que mostra quanto você ganha, quanto gasta e com o que gasta.
E existe uma razão para esse assunto ser tão importante no Brasil. Em agosto de 2026, a Serasa registrou 83,98 milhões de brasileiros negativados, com mais de R$ 1 trilhão em ofertas de dívidas disponíveis para negociação. A mesma pesquisa apontou que metade dos consumidores declarou ter gastado mais do que planejava no primeiro semestre do ano.
Isso não significa que todas essas pessoas simplesmente “não sabem administrar dinheiro”. Renda, custo de vida, inflação, juros, desemprego e acesso ao crédito também fazem parte da equação. O IBGE registrou inflação acumulada de 4,22% em 12 meses até agosto de 2026, enquanto a taxa de desemprego estava em 5,4% no segundo trimestre.
Como entender sua Vida Financeira antes de tentar economizar
Comece pelo dinheiro que realmente existe.
Imagine uma pessoa que recebe R$ 2.000 por mês. Antes de pensar em investimento, ela precisa descobrir quanto desse valor já está comprometido com aluguel, alimentação, transporte, energia, internet, parcelas, cartão e outras despesas. Se R$ 1.800 já desaparecem todos os meses, dizer que ela deveria simplesmente “guardar 20% do salário” não resolve muita coisa.
O primeiro passo é anotar todas as receitas e despesas durante pelo menos um mês. Separe aquilo que é recorrente daquilo que aparece ocasionalmente e coloque também as parcelas futuras. Uma compra de R$ 500 dividida em dez vezes não representa apenas R$ 50 este mês: representa uma parte do orçamento dos próximos dez meses.
Depois, procure os chamados gastos invisíveis. Assinaturas esquecidas, taxas, compras pequenas, delivery, aplicativos, parcelamentos e outras despesas podem parecer irrelevantes quando analisadas individualmente, mas fazem diferença quando acumuladas. O próprio Banco Central recomenda utilizar o orçamento para identificar hábitos de consumo, desperdícios, prioridades e riscos financeiros.
Mas existe uma diferença importante entre organizar e simplesmente cortar.
Se alguém ganha R$ 2.000 e gasta R$ 1.950 com necessidades básicas, talvez não exista uma grande despesa supérflua esperando para ser eliminada. Nesse caso, o problema também envolve renda e custo de vida. Transformar toda dificuldade financeira em falha individual é uma maneira muito limitada de entender o problema.
Por isso, seu orçamento precisa responder quatro perguntas simples: quanto entra, quanto sai, quanto está comprometido e quanto realmente sobra.
Só depois disso começa a fazer sentido decidir o que fazer com essa sobra.
dívidas, orçamento e segurança financeira
Depois de enxergar a situação, organize as prioridades.
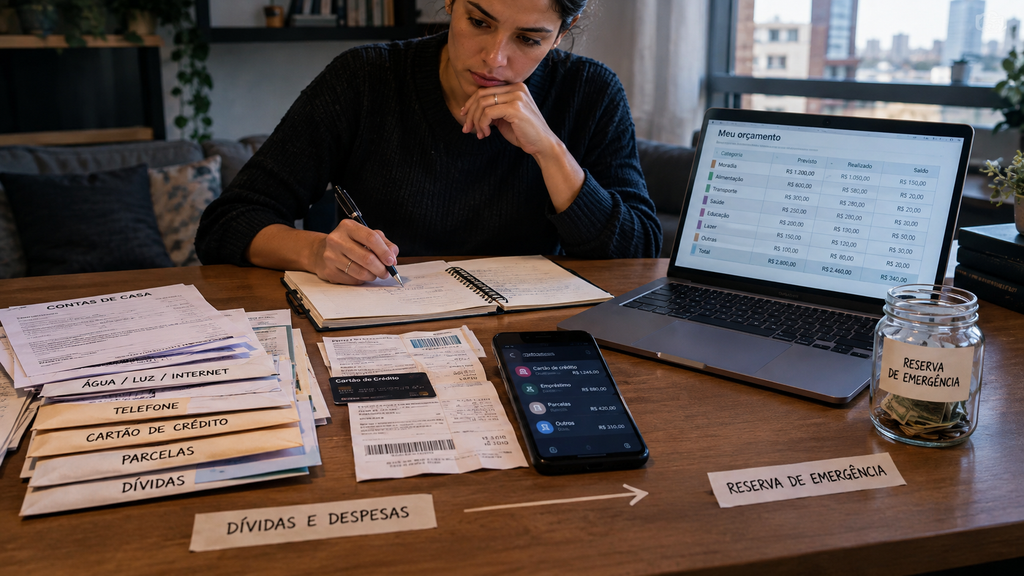
Se existem dívidas, comece listando valor, taxa de juros, parcela e prazo. Uma dívida cara merece atenção especial porque pode crescer muito mais rapidamente do que uma dívida de custo baixo. Cartão de crédito e outras linhas de crédito com juros elevados podem comprometer o orçamento por muito tempo.
Não adianta tentar construir uma grande reserva enquanto uma dívida cara continua crescendo sem controle. Em muitos casos, faz mais sentido negociar ou reduzir primeiro o custo dessa dívida e, paralelamente, começar a criar uma pequena margem financeira.
A negociação também precisa caber no orçamento. Não adianta aceitar uma parcela que parece ótima no papel e depois precisar usar novamente o cartão para pagar despesas básicas. A própria Serasa recomenda que um plano para quitar dívidas parta de um levantamento completo dos débitos e de uma parcela compatível com o orçamento disponível.
Depois vem a reserva de emergência. Não existe um número universal que sirva para todo mundo. Uma pessoa com renda estável e poucas despesas pode ter uma necessidade diferente de alguém que trabalha por conta própria e possui gastos familiares elevados. O objetivo é criar dinheiro disponível para enfrentar imprevistos sem depender imediatamente de crédito.
E você não precisa começar com uma quantia enorme.
Guardar R$ 50 por mês quando esse é o valor possível ainda significa construir uma reserva. Guardar R$ 200 pode acelerar o processo. O importante é que o valor seja sustentável e não faça você criar uma nova dívida.
A automação pode ajudar nessa etapa. Uma transferência programada para uma conta ou aplicação destinada à reserva, realizada logo depois do recebimento, reduz a chance de o dinheiro simplesmente desaparecer ao longo do mês. O Banco Central trata justamente a formação de poupança e a resiliência financeira como partes importantes da educação financeira.
Também vale lembrar que inflação e juros interferem nessa organização. Mesmo quando sua renda permanece igual, uma alta de preços reduz o poder de compra. Em agosto de 2026, o IPCA acumulava 4,22% em 12 meses no Brasil. (IBGE) Por isso, organizar a Vida Financeira não significa congelar para sempre um orçamento criado hoje; ele precisa ser revisado conforme renda, preços e despesas mudam.
Só depois de organizar o orçamento, controlar as dívidas e construir uma margem de segurança começa a fazer sentido avançar para investimentos.
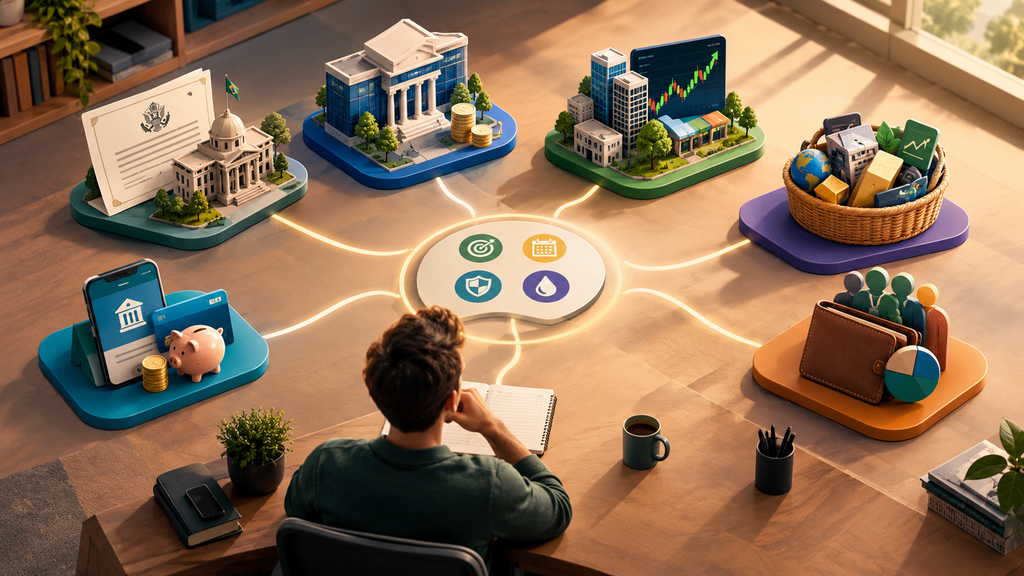
Nesse próximo estágio, vale entender o básico sobre onde colocar o dinheiro e quais riscos existem. Para isso, leia também Investir Do Zero
No fim, organizar a Vida Financeira é menos sobre encontrar uma fórmula perfeita e mais sobre criar um sistema que você consegue manter.
Levante tudo. Organize as prioridades. Controle as dívidas. Crie uma reserva. Automatize o que puder. E revise quando sua realidade mudar.
Você não precisa ter uma Vida Financeira perfeita. Precisa saber onde está e para onde seu dinheiro está indo.
Vida Otimizada
Orgulhosamente desenvolvido por: eugabriel2088@gmail.com